
Son Güncelleme: Ekim 8, 2026 – Türk Muhasebe
AMORTİSMAN REHBERİ (TÜM YÖNTEMLER) Amortisman, sabit kıymetlerin maliyetinin faydalı ömürleri boyunca giderleştirilmesini ifade eder. Bu rehberde amortismanı sadece tanımlamayacağız; vergisel boyut, muhasebe uygulaması, yöntemler, analiz ve denetim perspektifiyle ele alacağız. Amaç: konuyu tam hakimiyet seviyesine taşımak. 📊
🧠 1. AMORTİSMAN NEDİR?

Amortisman, işletmenin edindiği duran varlıkların maliyetinin, kullanım süresi boyunca sistematik şekilde giderleştirilmesidir.
📌 Temel Amaç
- Dönemsellik ilkesine uygunluk
- Gerçek maliyetlerin dağıtılması
- Karın doğru hesaplanması
📊 2. AMORTİSMANIN TEMEL ÖZELLİKLERİ
- Sadece duran varlıklar için uygulanır
- Değer düşüklüğünü temsil eder
- Nakit çıkışı yaratmaz
- Vergi matrahını etkiler
🏢 3. AMORTİSMANA TABİ VARLIKLAR
📌 Örnekler
- Demirbaşlar (255)
- Taşıtlar (254)
- Binalar (252)
- Makine ve tesisler (253)
❌ Amortismana tabi olmayanlar
- Arsa
- Stoklar
- Nakit
📐 4. AMORTİSMAN HESAPLAMA MANTIĞI
📌 Temel Formül
Amortisman = Maliyet / Faydalı Ömür
📊 5. VUK’A GÖRE AMORTİSMAN
Türkiye’de amortisman uygulaması büyük ölçüde Vergi Usul Kanunu (VUK) hükümlerine dayanır.
📌 Kritik Unsurlar
- Faydalı ömür listesi (Maliye)
- Amortisman oranları
- Kıst amortisman uygulaması
🧮 6. NORMAL (DOĞRUSAL) AMORTİSMAN YÖNTEMİ

📌 Tanım
Her yıl eşit tutarda amortisman ayrılır.
📊 Örnek
Makine: 100.000 TL
Ömür: 5 yıl
👉 Yıllık amortisman = 20.000 TL
📌 Muhasebe Kaydı
770 Gider → Borç
257 Birikmiş Amortisman → Alacak
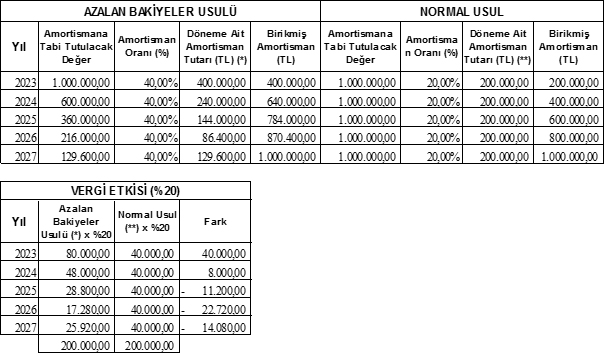
📉 7. AZALAN BAKİYELER YÖNTEMİ
📌 Tanım
İlk yıllarda yüksek, sonraki yıllarda düşük amortisman
📊 Özellik
➡ Oran = Normal yöntemin 2 katı
📌 Avantaj
Vergi avantajı sağlar
📅 8. KIST AMORTİSMAN
📌 Tanım
Yıl içinde alınan varlıklar için kullanıldığı süre kadar amortisman
📊 Örnek
Eylül ayında alınan makine → 4 ay amortisman
🧾 9. AMORTİSMAN MUHASEBE KAYITLARI
🔹 Amortisman Ayrılması
770 Gider → Borç
257 Birikmiş Amortisman → Alacak
📊 10. TFRS (ULUSLARARASI STANDARTLAR)
📌 Farklar
- Faydalı ömür işletme belirler
- Bileşen bazlı amortisman
- Gerçeğe uygun değer yaklaşımı
🧠 11. AMORTİSMANIN FİNANSAL ETKİSİ
- Karı düşürür
- Vergiyi azaltır
- Nakit akışını etkilemez
📈 12. VERGİSEL BOYUT
📌 Avantaj
Amortisman = gider → vergi azalır
⚠️ 13. EN SIK HATALAR
- Yanlış oran
- Eksik amortisman
- Fazla amortisman
- Yanlış hesap kullanımı
🧠 14. DENETİM BAKIŞ AÇISI
Denetçi şunları inceler:
✔ Faydalı ömür
✔ Oran
✔ Hesaplama
✔ Kayıt doğruluğu
📊 15. AMORTİSMAN TABLOSU (ÖRNEK)
| Yıl | Amortisman | Net Değer |
|---|---|---|
| 1 | 20.000 | 80.000 |
| 2 | 20.000 | 60.000 |
🚀 16. UZMAN SEVİYE İPUÇLARI
- Büyük yatırımlarda yöntem seçimi kritiktir
- Vergi planlaması yapılabilir
- TFRS ile farklar analiz edilmelidir
🎯 SONUÇ
Amortisman:
✔ Sadece muhasebe işlemi değil
✔ Stratejik finansal araçtır
AMORTİSMAN REHBERİ (TÜM YÖNTEMLER) AMORTİSMAN REHBERİ (TÜM YÖNTEMLER) AMORTİSMAN REHBERİ (TÜM YÖNTEMLER) AMORTİSMAN REHBERİ (TÜM YÖNTEMLER) AMORTİSMAN REHBERİ (TÜM YÖNTEMLER)
STOK DEĞERLEME YÖNTEMLERİ REHBERİ
Maliyet Muhasebesinde Giderlerin Sınıflandırılması
YIL SONU KAPANIŞ İŞLEMLERİ VE MUHASEBE KAYITLARI
Bu içerik yalnızca genel bilgilendirme amacı taşımaktadır. Somut olayın özelliklerine göre farklı sonuçlar doğabilir. İşlem yapmadan önce güncel mevzuatın kontrol edilmesi ve yetkili mali müşavir veya ilgili uzmandan görüş alınması tavsiye edilir.
Detaylı Sorumluluk Reddi Metni →