
Son Güncelleme: Ekim 31, 2026 – Türk Muhasebe
2026 GÜNCEL KAPSAMLI REHBER
Vergi cezaları nasıl önlenir, işletmeler açısından yalnızca kamu otoritesi tarafından uygulanan parasal yaptırımlar değildir. Yanlış yönetilen bir vergisel yükümlülük; şirketin nakit akışını, finansal tablolarını, kredi ilişkilerini, kurumsal itibarını ve yönetim kararlarını etkileyebilen çok boyutlu bir risk unsurudur.
Özellikle dijital vergi uygulamalarının yaygınlaşması, elektronik belge sistemlerinin gelişmesi ve farklı veri kaynaklarının karşılaştırılabilmesi, şirketlerin muhasebe süreçlerinde geleneksel kontrol anlayışının ötesine geçmesini gerekli kılmaktadır.
Vergi cezalarını önlemenin en etkili yolu, yalnızca beyannamelerin doğru hazırlanması değildir. Asıl mesele, ekonomik işlemin gerçekleştiği andan başlayarak belgelendirme, muhasebeleştirme, vergisel değerlendirme, beyan ve arşivleme aşamalarının tamamını kapsayan sürdürülebilir bir vergi uyum sistemi oluşturmaktır.
Bu rehber, konuyu SMMM’ler, bağımsız denetçiler, CFO’lar, mali işler yöneticileri, vergi danışmanları ve şirket yönetimleri açısından hukuki, mali ve operasyonel boyutlarıyla ele almaktadır.
Önemli mevzuat notu: 2026 yılına ait parasal ceza tutarları, yeniden değerleme ile değişen hadler, uzlaşma kapsamı ve geçici kanuni düzenlemeler resmî kaynaklardan ayrıca doğrulanmalıdır. Bu makalede doğrulanmamış güncel parasal tutarlar kesin bilgi olarak sunulmamaktadır. SGK yaptırımları da vergi cezalarından ayrı bir hukuki rejim olarak değerlendirilmiştir.
1. Vergi cezalarının hukuki niteliği ve şirketler açısından önemi
1.1. Vergi cezası nedir?
Vergi cezası, vergi kanunlarında öngörülen yükümlülüklerin ihlal edilmesi nedeniyle kanuni şartlar çerçevesinde uygulanan idari nitelikteki yaptırımları ifade eder.
Türk vergi sisteminde cezaların temel hukuki dayanağı 213 sayılı Vergi Usul Kanunu’dur (VUK).
Vergi cezalarının temel amacı, vergi ödevlerine uyulmasını sağlamak, vergi kaybını önlemek ve vergi sisteminin işleyişini korumaktır.
Ancak vergi hukukunda her hata aynı nitelikte değildir.
Örneğin, bir şirketin vergi matrahını eksik hesaplaması ile elektronik belge düzenleme yükümlülüğünü ihlal etmesi farklı hukuki sonuçlar doğurabilir.
Benzer şekilde, ticari işlemin hatalı muhasebeleştirilmesi ile sahte belge düzenlenmesi aynı kategoride değerlendirilemez.
Bu nedenle vergi cezalarının önlenmesinde ilk aşama, ihlalin hukuki niteliğinin doğru belirlenmesidir.
1.2. Vergi cezalarının temel sınıflandırılması
| Ceza türü | Temel hukuki dayanak | İhlalin niteliği |
|---|---|---|
| Vergi ziyaı cezası | VUK 341 ve 344 | Verginin zamanında veya doğru tutarda tahakkuk ettirilmemesine yol açılması |
| Usulsüzlük cezası | VUK 351 ve 352 | Vergi kanunlarının şekil ve usule ilişkin hükümlerine aykırılık |
| Özel usulsüzlük cezası | VUK 353 ve mükerrer 355 | Belirli belge, bilgi verme ve diğer özel yükümlülüklerin ihlali |
| Kaçakçılık suçlarına ilişkin yaptırımlar | VUK 359 | Kanunda suç olarak tanımlanan belirli fiiller |
| Tahsilata ilişkin mali yükler | 6183 sayılı Kanun ve ilgili mevzuat | Vergi borcunun vadesinde ödenmemesi gibi durumlar |
Burada önemli bir hukuki ayrım bulunmaktadır: Vergi aslı, vergi cezası, gecikme faizi ve gecikme zammı aynı şey değildir.
Ayrıca VUK 359 kapsamındaki fiiller bakımından adli ceza sorumluluğu gündeme gelebilir. Bu sorumluluk, idari vergi cezalarından ayrı değerlendirilmelidir.
1.3. Vergi cezalarının işletmelere etkileri
Vergi cezası bir şirket için doğrudan mali yük oluşturmakla birlikte, etkileri bununla sınırlı kalmayabilir.
Bir vergi incelemesi sonucunda ortaya çıkan yüksek tutarlı tarhiyat ve cezalar, şirketin önceden planlanmamış nakit çıkışıyla karşılaşmasına neden olabilir.
Bu durum işletme sermayesi ihtiyacını artırabilir.
Şirketin mevcut kredi limitlerinin kullanılması, yatırım harcamalarının ertelenmesi veya ticari borçların yeniden yapılandırılması gerekebilir.
Özellikle nakit dönüşüm süresi uzun olan işletmelerde, beklenmedik vergi yükümlülükleri finansal kırılganlığı artırabilir.
Finansal raporlama bakımından da önemli sonuçlar doğabilir. Vergi ihtilaflarının TMS 37 ve ilgili diğer muhasebe standartları çerçevesinde karşılık, koşullu yükümlülük veya açıklama gerektirip gerektirmediği ayrıca değerlendirilmelidir.
Her vergi incelemesi otomatik olarak karşılık ayrılmasını gerektirmez. Karşılık muhasebeleştirilmesinde ilgili yükümlülüğün niteliği, kaynak çıkışı olasılığı ve güvenilir ölçüm şartları dikkate alınır.
2. 2026 yılında vergi cezaları bakımından dikkat edilmesi gereken değişiklikler
2026 yılında uygulanacak maktu had ve tutarlar bakımından temel kaynaklardan biri, 31 Aralık 2025 tarihli Resmî Gazete’de yayımlanan 588 Sıra No.lu Vergi Usul Kanunu Genel Tebliği’dir.
Bu tebliğ, VUK kapsamında çeşitli hadleri ve parasal ceza tutarlarını 1 Ocak 2026 tarihinden itibaren uygulanmak üzere belirlemiştir. GİB+1
2.1. 2026 yılı usulsüzlük cezası örneği
Sermaye şirketleri bakımından VUK 352’ye bağlı cetvelde yer alan genel tutarlar:
Birinci derece usulsüzlük
35.000 TL
2026 cetvel tutarı
İkinci derece usulsüzlük
17.000 TL
2026 cetvel tutarı
Bu rakamlar, ilgili mükellef grubu için kanuni cetvelde yer alan tutarlardır. Somut fiil, tekrar, birleşme veya diğer özel hükümler uygulanacak nihai cezayı değiştirebilir. GİB
2.2. 2026 yılında uzlaşma bakımından parasal sınır
VUK Ek Madde 1 kapsamında, 2026 yılında usulsüzlük ve özel usulsüzlük cezaları bakımından uzlaşma değerlendirmesinde kullanılan parasal sınır 40.000 TL olarak belirtilmiştir.
Bu sınırın üzerindeki ve diğer kanuni koşulları karşılayan cezalar uzlaşma kapsamında değerlendirilebilir. Sınırı aşmayan cezalar için ise VUK 376 kapsamında artırımlı indirim düzenlemesi söz konusudur. Gelir İdaresi Başkanlığı
Uzlaşma bakımından önemli bir diğer değişiklik, 7524 sayılı Kanun sonrasında vergi aslının uzlaşma kapsamından çıkarılmış olmasıdır. Dolayısıyla eski uygulamaya ilişkin açıklamaların 2026 yılı için aynen kullanılması doğru değildir. Gelir İdaresi Başkanlığı+1
3. Vergi ziyaı cezası: Hukuki çerçeve ve önleme yöntemleri
3.1. Vergi ziyaı kavramı
VUK 341 kapsamında vergi ziyaı, mükellefin veya sorumlunun vergilendirmeye ilişkin ödevlerini zamanında yerine getirmemesi ya da eksik yerine getirmesi nedeniyle verginin zamanında tahakkuk ettirilmemesini veya eksik tahakkuk ettirilmesini ifade eder.
Vergi ziyaının oluşması için her durumda vergi kaçırma kastının bulunması gerekmez.
Bu nedenle muhasebe hataları da gerekli şartlar oluştuğunda vergi ziyaına yol açabilir.
Örneğin:
- Kurum kazancının eksik hesaplanması,
- Vergiden istisna olmayan bir kazancın istisna kapsamında değerlendirilmesi,
- Kanunen kabul edilmeyen bir giderin vergi matrahından indirilmesi,
- KDV indirim şartlarının yanlış uygulanması,
- Dönem kazancını etkileyen gelir veya giderlerin yanlış dönemde dikkate alınması,
vergi ziyaı riskinin doğmasına neden olabilir.
Bununla birlikte her muhasebe hatası otomatik olarak vergi ziyaı anlamına gelmez. Hatanın vergisel sonuçları ayrıca belirlenmelidir.
3.2. Vergi ziyaı cezasının hesaplanması
VUK 344’te yer alan genel sistemde vergi ziyaı cezası, ilgili fiile ve kanuni koşullara göre belirlenir.
Genel kural bakımından ziyaa uğratılan verginin bir katı tutarında ceza söz konusu olabilir.
VUK 359 kapsamındaki fiillerle vergi ziyaına sebebiyet verilmesi gibi durumlarda daha ağır yaptırımlar gündeme gelebilir.
Örnek:
Bir şirketin kurumlar vergisi matrahındaki hata nedeniyle 400.000 TL verginin eksik tahakkuk ettiği varsayılsın.
Genel bir kat ceza kuralının uygulanabildiği örnekte:
| Hesaplama | Tutar |
|---|---|
| Ziyaa uğratılan vergi | 400.000 TL |
| Vergi ziyaı cezası | 400.000 TL |
| Vergi ve ceza toplamı | 800.000 TL |
| Gecikme faizi | Ayrıca hesaplanır |
Bu hesaplama öğretici bir örnektir. Pişmanlık, izaha davet, kanuni indirimler, cezanın niteliği ve diğer özel şartlar dikkate alınmamıştır.
3.3. Vergi ziyaını önlemek için beş aşamalı kontrol
Birinci aşama: Vergiyi doğuran olayın belirlenmesi
Muhasebe departmanı, işlemin yalnızca hangi hesaba kaydedileceğini değil, vergisel yükümlülüğün ne zaman doğduğunu da değerlendirmelidir.
İkinci aşama: Belgenin hukuki niteliği
Faturanın varlığı, her zaman ilgili giderin vergi matrahından indirilebileceği anlamına gelmez.
Üçüncü aşama: Matrah kontrolü
Ticari kâr ile mali kâr arasındaki farklar sistematik biçimde izlenmelidir.
Dördüncü aşama: Beyanname mutabakatı
Muhasebe kayıtları, beyannameler ve yardımcı kayıtlar arasında mutabakat yapılmalıdır.
Beşinci aşama: Beyan sonrası kontrol
Beyannamenin verilmiş olması, kontrol sürecinin sona erdiği anlamına gelmemelidir.
4. Usulsüzlük cezaları ve muhasebe organizasyonu
Usulsüzlük, vergi kanunlarının şekle ve usule ilişkin hükümlerine uyulmamasını ifade eder.
Bu kapsamda defter, kayıt, belge ve çeşitli vergisel ödevlerin yerine getirilmesiyle ilgili ihlaller önem taşır.
4.1. Birinci ve ikinci derece usulsüzlük ayrımı
VUK 352 kapsamında usulsüzlükler kanunda belirtilen şekilde birinci ve ikinci derece olarak sınıflandırılır.
Bu ayrım, ihlalin niteliği ve kanuni düzenlemeye göre yapılır.
Bir muhasebe yöneticisinin yalnızca ceza tutarlarını bilmesi yeterli değildir. Şirketin hangi faaliyetinin hangi usule ilişkin yükümlülüğü doğurduğunu belirlemesi gerekir.
Örneğin ticari defterlerin tutulması, muhafaza edilmesi ve gerektiğinde ibraz edilmesi birbirini tamamlayan ancak hukuken farklı sonuçları bulunabilen yükümlülüklerdir.
4.2. Defter ve belge süreçlerinde riskler
Defter ve belge yönetimi, muhasebe departmanının en temel sorumluluk alanlarından biridir.
Ancak modern işletmelerde belgeler yalnızca muhasebe departmanında oluşmaz.
Satış departmanı fatura düzenler.
Satın alma departmanı tedarikçi belgelerini alır.
Depo departmanı mal kabul ve sevkiyat işlemlerini gerçekleştirir.
İnsan kaynakları departmanı bordro verilerini oluşturur.
Finans departmanı ödeme ve tahsilat işlemlerini yürütür.
Dolayısıyla vergi uyumunun başarısı, departmanlar arasındaki bilgi akışına bağlıdır.
4.3. Defter ve belge kontrol matrisi
| Kontrol alanı | Risk | Önerilen kontrol |
|---|---|---|
| Defter kayıtları | Eksik veya hatalı kayıt | Aylık mizan ve yevmiye kontrolü |
| Faturalar | Eksik veya yanlış belge | Satış ve alış belge mutabakatı |
| Banka hareketleri | Kaydedilmemiş işlem | Günlük/haftalık banka mutabakatı |
| Stoklar | Kayıt-fiilî durum farkı | Sayım ve hareket analizi |
| Dönem sonu | Yanlış dönemsellik | Kapanış kontrol listesi |
| Arşiv | Belgeye erişememe | Elektronik arşiv ve yedekleme |
Burada dikkat edilmesi gereken husus, kontrolün yalnızca muhasebe kaydına odaklanmamasıdır.
Belge, ekonomik işlem ve muhasebe kaydı arasında tutarlılık bulunmalıdır.
5. Özel usulsüzlük cezaları: E-belge ve dijital uyum riskleri
Özel usulsüzlük cezaları, işletmelerin günlük faaliyetlerinde sıklıkla karşılaşabilecekleri önemli yaptırım alanlarından biridir.
Fatura ve diğer belgelerin düzenlenmesine ilişkin yükümlülükler, elektronik belge sistemleri ve bilgi verme ödevleri bu çerçevede değerlendirilir.
5.1. Fatura düzenleme süreçleri
Fatura düzenleme yükümlülüğünün ihlali, yalnızca muhasebe kayıtlarında eksiklik yaratmaz.
Aynı zamanda ticari işlemin belgelendirilmesini, KDV hesaplamasını ve taraflar arasındaki mutabakatı da etkiler.
Bu nedenle fatura kontrolünün satış tamamlandıktan sonra değil, satış sürecinin içinde gerçekleştirilmesi gerekir.
Örneğin bir ERP sisteminde satış siparişi, teslimat ve fatura işlemleri arasında kontrollü bir bağlantı kurulması, eksik belge riskini azaltabilir.
5.2. E-fatura ve e-arşiv süreçleri
Elektronik belge düzeninde karşılaşılan başlıca operasyonel riskler şunlardır:
- Yanlış belge türünün seçilmesi,
- Alıcının elektronik belge statüsünün hatalı değerlendirilmesi,
- Belge oluşturulmasına rağmen gönderim durumunun takip edilmemesi,
- İptal ve itiraz süreçlerinin yanlış yönetilmesi,
- Muhasebe kaydı ile elektronik belgenin eşleşmemesi,
- Arşiv ve saklama yükümlülüklerinin yerine getirilmemesi.
Bu risklerin önlenmesinde elektronik belge sisteminin muhasebe yazılımından bağımsız bir uygulama olarak değerlendirilmemesi önemlidir.
5.3. E-belge kontrol prosedürü
Önerilen sistem:
Ticari işlemin oluşması
Belge türü ve vergisel şartların kontrolü
Elektronik belgenin oluşturulması ve iletilmesi
Muhasebe kaydı ve beyanname eşleştirmesi
Arşivleme, istisna raporu ve denetim izi
Bu modelde her aşamanın sorumlusu ve kontrol tarihi belirlenmelidir.
6. KDV uygulamalarında vergi cezası riski
Katma Değer Vergisi, işlemlerin niteliğine göre farklı oran, istisna, tevkifat ve indirim hükümlerinin uygulanmasını gerektirdiği için önemli bir kontrol alanıdır.
KDV risklerinin yönetiminde üç temel boyut vardır:
İşlemin doğru vergilendirilmesi, indirimin hukuka uygunluğu ve beyanname tutarlılığı.
6.1. Yanlış KDV oranı
Bir mal veya hizmete yanlış KDV oranı uygulanması, vergi kaybına veya gereğinden fazla vergi hesaplanmasına yol açabilir.
Bu nedenle ürün ve hizmet kartlarında kullanılan KDV oranları düzenli olarak gözden geçirilmelidir.
Özellikle çok sayıda ürün satan işletmelerde KDV oranlarının kullanıcılar tarafından serbestçe değiştirilmesi yerine yetkilendirilmiş süreçlerle yönetilmesi daha güvenlidir.
6.2. KDV tevkifatı
Tevkifat uygulamalarında;
işlemin niteliği,
alıcı ve satıcının durumu,
ilgili tevkifat oranı,
işlemin kapsamı
ve beyan yükümlülükleri birlikte değerlendirilmelidir.
ERP sistemlerinde tevkifat kodlarının doğru yapılandırılması, işlemlerin sistematik biçimde kontrol edilmesini sağlayabilir.
Ancak yazılımın otomatik hesaplama yapması, işlemin hukuki sınıflandırmasının doğru olduğu anlamına gelmez.
6.3. İndirilecek KDV kontrolleri
İndirilecek KDV hesabında aşağıdaki kontroller önemlidir:
- Belgenin mevzuata uygunluğu.
- İşlemin gerçekliği.
- İndirim hakkının doğup doğmadığı.
- İndirimin ilgili dönemde kullanılıp kullanılamayacağı.
- Kanunen indirimi mümkün olmayan KDV bulunup bulunmadığı.
- İade veya tevkifat uygulamalarının etkisi.
6.4. KDV risk değerlendirme tablosu
| Risk | Olası sonuç | Önleyici kontrol |
|---|---|---|
| Yanlış KDV oranı | Eksik veya fazla hesaplanan vergi | Ürün bazlı oran doğrulaması |
| Hatalı tevkifat | Beyan uyumsuzluğu | İşlem türü bazlı kontrol |
| Gerçek dışı alış işlemi | İndirim reddi ve başka yaptırımlar | Tedarikçi ve işlem doğrulaması |
| Dönem hatası | Beyan farklılığı | Kapanış ve belge tarihi kontrolü |
| İade hesaplama hatası | İade ihtilafı | İade dosyası mutabakatı |
7. Sahte belge ve muhteviyatı itibarıyla yanıltıcı belge riski
Vergi hukukunda sahte belge ile muhteviyatı itibarıyla yanıltıcı belge arasında önemli bir ayrım bulunmaktadır.
Sahte belge, gerçek bir muamele veya durum olmadığı halde bunlar varmış gibi düzenlenen belgeyi ifade eder.
Muhteviyatı itibarıyla yanıltıcı belge ise gerçek bir muamele veya duruma dayanmakla birlikte bu muamele veya durumu mahiyet ya da miktar itibarıyla gerçeğe aykırı şekilde yansıtan belgedir.
Bu ayrım VUK 359 kapsamındaki hukuki değerlendirmeler açısından önemlidir.
7.1. Tedarikçi kontrolünün önemi
Şirketlerin yalnızca faturanın şeklen mevcut olup olmadığını kontrol etmesi yeterli değildir.
Özellikle yüksek tutarlı satın almalarda ticari işlemin gerçekleştiğini destekleyen kayıtların bulunması önem taşır.
Örneğin:
- Sipariş ve sözleşme,
- Teslim ve sevk belgeleri,
- Mal kabul kayıtları,
- Stok girişleri,
- Hizmetin ifasını gösteren belgeler,
- Banka ödeme kayıtları,
- Ticari yazışmalar.
Bu belgelerin varlığı tek başına her durumda işlemin gerçekliğini kesin olarak ispatlamaz; ancak sağlam bir denetim izi oluşturur.
7.2. Tedarikçi risk puanlaması
Kurumsal ölçekte tedarikçiler için risk bazlı değerlendirme modeli oluşturulabilir.
Örnek tedarikçi risk puanları
Tamamen varsayımsal, 0–100 ölçeğinde iç kontrol modeli. Resmî risk ölçümü değildir.
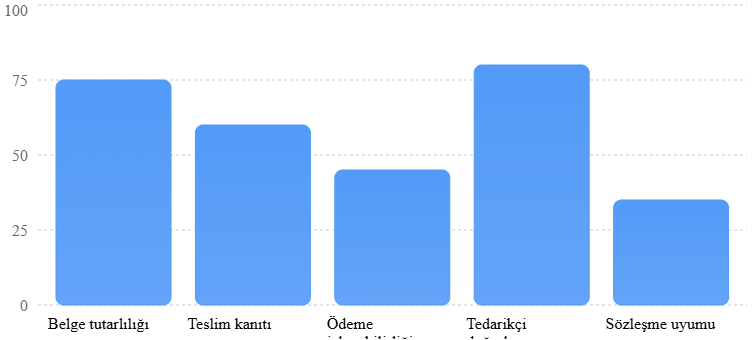
Buradaki puanlar gerçek bir şirkete ait değildir. Kurumsal risk değerlendirme sisteminin nasıl görselleştirilebileceğini göstermek amacıyla hazırlanmıştır.
Risk puanlaması tek başına sahte belge tespiti yapmaz. Şüpheli işlemler, hukuki ve fiilî delillerle ayrıca incelenmelidir.
8. Kasa hesabı ve nakit işlemlerinden doğan vergisel riskler
Muhasebe kayıtlarında 100 Kasa hesabı, işletmenin fiilen sahip olduğu Türk lirası ve yabancı para nakit varlıklarının izlenmesi açısından önemlidir.
Kasa hesabı, muhasebe kayıtları ile fiilî durum arasındaki tutarlılığın kolaylıkla test edilebildiği alanlardan biridir.
Bu nedenle kasa hesabında görülen olağan dışı hareketler, şirketin iç kontrol sisteminde bir eksiklik bulunabileceğine işaret edebilir.
Ancak önemli bir ayrım yapılmalıdır: Kasa hesabında yüksek bakiye bulunması veya hesapta bir tutarsızlık görülmesi, tek başına vergi kaçırıldığını göstermez.
8.1. Kasa hesabında başlıca risk göstergeleri
Fiilî kasa ile muhasebe kaydı arasındaki fark: Muhasebe kayıtlarında görülen nakit tutarının fiilen bulunmaması, kayıtlara alınmamış ödeme veya tahsilatların varlığına işaret edebilir.
Gerçekçi olmayan kasa bakiyesi: İşletmenin faaliyet büyüklüğü ve nakit kullanım alışkanlıklarıyla açıklanamayan yüksek kasa bakiyeleri ayrıca incelenmelidir.
Kasa hesabının alacak bakiyesi vermesi: Normal işleyişte kasa hesabının alacak bakiyesi vermesi beklenmez. Böyle bir durum kayıt hatası veya işlem sıralaması problemi bulunduğunu gösterebilir.
Ortakların şirket kasasını kullanması: Şirket varlıkları ile ortakların kişisel varlıklarının birbirinden ayrılmaması, şirketler hukuku ve vergi hukuku bakımından çeşitli sorunlar doğurabilir.
8.2. Kasa hesabı nasıl kontrol edilmeli?
Öncelikle kasa hareketleri günlük olarak izlenmelidir.
Fiilî nakit mevcudu belirli aralıklarla sayılmalı ve muhasebe bakiyesiyle karşılaştırılmalıdır.
Kasa çıkışlarının dayanak belgeleri bulunmalı; ödeme işlemleri yetkili kişiler tarafından onaylanmalıdır.
Ayrıca şirketin nakit kullanım politikası yazılı hale getirilmelidir.
Örneğin, belirli tutarın üzerindeki ödemelerin banka üzerinden gerçekleştirilmesi, hem izlenebilirliği hem de iç kontrol kalitesini artırabilir.
Bununla birlikte banka aracılığıyla ödeme yapılması, işlemin kendiliğinden vergisel açıdan geçerli olduğu anlamına gelmez. Belge ve işlem gerçekliği şartları ayrıca değerlendirilmelidir.
9. Cari hesaplar ve şirket ortaklarıyla işlemler
120 Alıcılar, 320 Satıcılar, 131 Ortaklardan Alacaklar ve 331 Ortaklara Borçlar hesapları, şirketin ticari ilişkileri ve finansman yapısı açısından önemli bilgiler içerir.
Bu hesaplarda görülen hareketler, vergisel açıdan farklı değerlendirmelere konu olabilir.
9.1. Cari hesap mutabakatının önemi
Cari hesap mutabakatı yalnızca müşterilerle veya tedarikçilerle bakiyelerin doğrulanması amacıyla yapılmamalıdır.
Mutabakat süreci aynı zamanda eksik belge, mükerrer kayıt, yanlış tahsilat ve ödeme eşleştirmelerini ortaya çıkarabilir.
Örneğin şirket kayıtlarında bir müşteriden 2.000.000 TL alacak görünürken müşteri kayıtlarında 1.600.000 TL borç bulunuyorsa, aradaki farkın nedenleri araştırılmalıdır.
Bu fark;
kaydedilmeyen ödeme,
iade faturası,
fiyat farkı,
dönemsellik problemi
veya kayıt hatasından kaynaklanabilir.
Farkın varlığı tek başına vergisel ihlal anlamına gelmez.
9.2. Ortaklardan alacaklar hesabı
131 Ortaklardan Alacaklar hesabı, şirketin ortaklarıyla gerçekleştirdiği işlemler nedeniyle önem taşır.
Ortaklara sağlanan finansmanın hukuki niteliği, transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı hükümleri ve diğer vergisel sonuçlar bakımından ayrıca incelenmesi gerekebilir.
Özellikle uzun süre kapatılmayan ve ticari gerekçesi açıklanamayan ortak cari hesaplarının düzenli kontrol edilmesi gerekir.
9.3. Önleyici kontrol modeli
Ortaklarla gerçekleştirilen her işlem için aşağıdaki bilgiler kayıt altına alınmalıdır:
- İşlemin hukuki dayanağı,
- Yönetim veya yetkili organ kararı gerekip gerekmediği,
- Sözleşme ve ödeme şartları,
- Faiz uygulanmasının gerekip gerekmediği,
- Vergisel sonuçlar,
- Muhasebe kaydı,
- Tahsilat veya ödeme takvimi.
Şirket ve ortak arasındaki işlemlerin ticari faaliyetlerle karıştırılmaması, hem finansal raporlama hem de vergisel uyum açısından önemlidir.
10. Stok yönetiminden kaynaklanan vergi riskleri
Stoklar, özellikle üretim, perakende, toptan ticaret ve dağıtım sektörlerinde faaliyet gösteren işletmelerin en önemli bilanço kalemleri arasında yer alabilir.
Stok hareketlerinin doğru izlenmemesi, satışların maliyeti ve dönem kazancının yanlış hesaplanmasına neden olabilir.
10.1. Stok sayım farkları
Fiilî stok ile muhasebe kayıtları arasında fark bulunması halinde, bu farkın nedeni araştırılmalıdır.
Sayım noksanı;
fire,
bozulma,
hırsızlık,
yanlış sevkiyat,
eksik kayıt
veya başka bir nedenden kaynaklanabilir.
Her nedenin vergisel sonucu aynı değildir.
Özellikle fire ve zayi olan mallar bakımından KDV ve gider yazılabilirlik hükümlerinin somut olay bazında değerlendirilmesi gerekir.
10.2. Stok değerleme hataları
Stokların yanlış değerlenmesi, satılan malın maliyetini ve dönem kârını etkileyebilir.
Vergi mevzuatındaki değerleme hükümleri ile finansal raporlama standartlarının farklı sonuçlar doğurabileceği unutulmamalıdır.
Bu nedenle işletmelerde yasal kayıtlar ile TFRS veya BOBİ FRS kapsamında hazırlanan finansal tablolar arasındaki farklılıklar izlenmelidir.
10.3. Üretim işletmelerinde maliyet kontrolleri
Üretim yapan şirketlerde aşağıdaki alanlar önemlidir:
Direkt ilk madde ve malzeme giderleri, direkt işçilik giderleri, genel üretim giderleri, yarı mamul değerlemesi, fire ve kapasite kullanımına ilişkin maliyet hesaplamaları.
Üretim maliyetlerinin yanlış hesaplanması yalnızca yönetim raporlamasını etkilemez. Vergi matrahının belirlenmesinde de hata yaratabilir.
Bu nedenle maliyet muhasebesi ile genel muhasebe arasında düzenli mutabakat yapılmalıdır.
11. Gider yazılabilirlik ve kanunen kabul edilmeyen giderler
Şirketlerin vergi planlamasında en sık karşılaşılan sorunlardan biri, muhasebede gider olarak kaydedilen bir harcamanın vergi matrahının tespitinde de indirilebilir olduğunun varsayılmasıdır.
Oysa ticari kâr ile mali kâr birbirinden farklı kavramlardır.
Bir harcamanın muhasebe standartları çerçevesinde gider olarak muhasebeleştirilmesi, vergi mevzuatı açısından her durumda indirilebileceği anlamına gelmez.
11.1. Giderin ticari faaliyetle ilişkisi
Giderin işletmenin faaliyetiyle bağlantısı, ilgili vergi kanunlarında öngörülen şartlar ve belgelendirme yükümlülükleri birlikte değerlendirilmelidir.
Örneğin şirketin ticari faaliyetiyle ilgisi bulunmayan kişisel harcamaların şirket gideri olarak kaydedilmesi, vergisel risk doğurabilir.
11.2. Temsil ve ağırlama giderleri
Temsil ve ağırlama harcamalarında giderin işin niteliğiyle ilişkisi ve belgelendirilmesi önemlidir.
Harcamanın hangi iş ilişkisi kapsamında gerçekleştirildiğinin gerektiğinde açıklanabilir olması gerekir.
11.3. Araç giderleri
Binek otomobillere ilişkin giderler, amortisman ve kiralama uygulamaları bakımından kanuni sınırlamalar söz konusu olabilir.
Bu sınırlamalar dönemsel olarak değişebildiğinden, ilgili yılın mevzuatına göre kontrol yapılmalıdır.
11.4. Bağış ve yardımlar
Bağış ve yardımların vergisel değerlendirilmesi, bağışın yapıldığı kuruluşun niteliğine, kanuni şartlara ve uygulanabilir indirim sınırlarına göre değişebilir.
Bu nedenle tüm bağışların aynı şekilde muhasebeleştirilmesi ve vergi matrahından indirilmesi doğru değildir.
11.5. Gider kontrolünün sistematik hale getirilmesi
Kurumsal işletmelerde gider kodları için vergisel sınıflandırma tablosu oluşturulması yararlı olabilir.
| Gider grubu | Kontrol sorusu |
|---|---|
| Personel giderleri | Bordro ve ödeme belgeleri uyumlu mu? |
| Araç giderleri | Kanuni sınırlamalar dikkate alındı mı? |
| Temsil giderleri | Ticari amaç ve belge bağlantısı mevcut mu? |
| Bağışlar | Kanuni indirim şartları karşılanıyor mu? |
| Finansman giderleri | İlgili sınırlamalar ve özel hükümler uygulandı mı? |
| Amortisman | Faydalı ömür ve yöntem doğru mu? |
12. Amortisman uygulamalarında vergi cezası riskleri
Amortisman, işletmelerin maddi ve belirli diğer iktisadi kıymetlerinin maliyetlerinin ilgili dönemlere dağıtılmasıyla ilgilidir.
Vergisel amortisman uygulamalarında VUK’un ilgili hükümleri ve amortisman oranlarına ilişkin düzenlemeler esas alınır.
12.1. Yanlış amortisman oranı
İktisadi kıymetin yanlış sınıflandırılması, hatalı faydalı ömür veya oran kullanılmasına neden olabilir.
Bu durum dönem giderlerini ve dolayısıyla vergi matrahını etkileyebilir.
12.2. Amortismana tabi olmayan harcamalar
Her satın alınan varlığın otomatik olarak amortismana tabi tutulması doğru değildir.
İktisadi kıymetin niteliği, bedeli ve kanuni koşullar dikkate alınmalıdır.
12.3. Yeniden değerleme ve enflasyon düzeltmesi
Amortisman hesaplamaları, ilgili koşullar altında yeniden değerleme veya enflasyon düzeltmesi uygulamalarından etkilenebilir.
Bu nedenle sabit kıymet kayıtlarının yalnızca alış bedeli ve amortisman oranından oluşan basit bir liste olarak tutulması yeterli değildir.
Sabit kıymet yönetiminde;
edinim tarihi,
maliyet bedeli,
amortisman yöntemi,
birikmiş amortisman,
değerleme işlemleri,
elden çıkarma tarihi
ve muhasebe kayıtları birlikte izlenmelidir.
13. Bordro, ücret vergileri ve SGK riskleri
Personel giderleri, şirketlerin vergi ve sosyal güvenlik yükümlülüklerinin kesiştiği alanlardan biridir.
Ancak SGK idari para cezaları ile VUK kapsamındaki vergi cezalarının hukuki dayanakları farklıdır.
Bu nedenle bordro incelemesinde iki ayrı uyum alanı değerlendirilmelidir.
13.1. Gelir vergisi stopajı
Ücretlerin vergilendirilmesinde istisnalar, matrah hesaplaması ve stopaj yükümlülükleri önem taşır.
Ücret bordrosunun yanlış hazırlanması, vergi kesintisinin eksik veya fazla hesaplanmasına neden olabilir.
13.2. SGK prim matrahı
SGK primine esas kazancın belirlenmesinde ilgili sosyal güvenlik mevzuatı dikkate alınmalıdır.
Her ücret unsurunun gelir vergisi ve SGK bakımından aynı şekilde değerlendirilmesi gerekmeyebilir.
13.3. Fazla çalışma ve yan haklar
Fazla mesai, prim, ikramiye, yemek, ulaşım ve diğer yan haklar, hukuki niteliğine göre farklı vergisel ve sosyal güvenlik sonuçları doğurabilir.
Bu nedenle bordro yazılımının doğru yapılandırılması önemlidir.
13.4. Bordro kontrol listesi
Aylık bordro kontrolü
0/7Personel özlük bilgileri güncel mi?Brüt-net ücret hesaplaması doğrulandı mı?Gelir vergisi matrahı ve istisnalar kontrol edildi mi?SGK primine esas kazanç doğru belirlendi mi?Teşvik ve indirim şartları incelendi mi?Muhtasar ve Prim Hizmet Beyannamesi mutabakatı yapıldı mı?Bordro ve banka ödeme kayıtları karşılaştırıldı mı?
Kontrolleri sıfırla
14. Vergi incelemesi sürecinde şirketlerin hakları ve yükümlülükleri
Vergi incelemesi, mükellefin vergisel yükümlülüklerinin mevzuata uygun biçimde yerine getirilip getirilmediğinin araştırılması ve değerlendirilmesi sürecidir.
Vergi incelemesi yapılması, tek başına şirketin vergi kaçırdığı veya ceza alacağı anlamına gelmez.
14.1. İnceleme öncesi hazırlık
Şirketler, vergi incelemesi başlamadan önce de kayıtlarını denetlenebilir durumda tutmalıdır.
Özellikle elektronik belge ve defterlerin gerektiğinde erişilebilir olması, işlemlerin dayanaklarının bulunması ve hesap mutabakatlarının yapılması önemlidir.
14.2. İnceleme sırasında yapılması gerekenler
Vergi incelemesi sırasında şirketin temel yaklaşımı, bilgi ve belgelerin doğru, eksiksiz ve zamanında sunulması olmalıdır.
Ancak belge talepleri ve inceleme işlemleri, ilgili kanuni usuller çerçevesinde değerlendirilmelidir.
Şirket yönetimi, muhasebe departmanı ve vergi danışmanları arasında koordinasyon sağlanmalıdır.
14.3. İnceleme tutanakları
İnceleme sırasında düzenlenen tutanaklar, sonraki idari ve yargısal süreçlerde önem taşıyabilir.
Bu nedenle tutanak içeriği dikkatle incelenmeli, maddi hata veya açıklanması gereken hususlar varsa usulüne uygun biçimde belirtilmelidir.
14.4. Vergi inceleme raporu
İnceleme sonucunda düzenlenen rapor, tespit ve değerlendirmeleri içerir.
Raporda yer alan her tespitin aynı hukuki sonucu doğurması gerekmez.
Şirketin rapordaki bulguları;
maddi olay,
hukuki dayanak,
hesaplama,
delil
ve uygulanacak yaptırım
bakımından ayrı ayrı değerlendirmesi gerekir.
15. Vergi cezalarında pişmanlık, izaha davet, indirim ve uzlaşma
Vergi hukukunda hataların düzeltilmesi veya uyuşmazlıkların belirli usullerle sonuçlandırılması için farklı mekanizmalar bulunmaktadır.
Ancak bu mekanizmalar birbirinin yerine geçen, her durumda aynı sonucu doğuran yöntemler değildir.
15.1. Pişmanlık ve ıslah
VUK 371 kapsamındaki pişmanlık müessesesi, kanuni şartlar altında kendiliğinden yapılan bildirimler bakımından önemli sonuçlar doğurabilir.
Pişmanlık hükümlerinin uygulanabilmesi için kanunda belirtilen koşulların gerçekleşmesi gerekir.
Özellikle inceleme, ihbar, tespit ve diğer usuli durumların başvuruya etkisi somut olay bazında incelenmelidir.
Pişmanlıkla verilen her beyanname bakımından otomatik olarak tüm cezaların ortadan kalkacağı düşünülmemelidir.
15.2. İzaha davet
VUK 370 kapsamında izaha davet, belirli ön tespitler üzerine mükelleften açıklama istenmesine dayanan özel bir uygulamadır.
İzaha davet kapsamında bazı şartların yerine getirilmesi halinde indirimli vergi ziyaı cezası uygulanması mümkün olabilir.
GİB’in izaha davet rehberinde, VUK 370/a kapsamında belirli şartlarda %20 oranındaki indirimli vergi ziyaı cezası ile VUK 376 kapsamında indirim veya tarhiyat sonrası uzlaşma ilişkisinin açıklandığı görülmektedir. VUK 370/b kapsamındaki belirli durumlar bakımından ise uzlaşmaya ilişkin farklı sınırlamalar bulunmaktadır. GİB
15.3. Vergi cezalarında indirim
VUK 376 kapsamında cezalarda indirim, kanuni şartların yerine getirilmesi halinde uygulanabilen bir mekanizmadır.
GİB’in yayımladığı açıklamalarda, genel olarak vergi ziyaı, usulsüzlük ve özel usulsüzlük cezaları için %50 indirim düzenlemesi ile başvuru ve ödeme koşulları belirtilmektedir.
İhbarnamenin tebliğinden itibaren 30 günlük başvuru süresi, bu kapsamda önem taşır. Gelir İdaresi Başkanlığı
2026 yılında 40.000 TL ve altında kalan, ilgili düzenlemenin kapsamındaki usulsüzlük ve özel usulsüzlük cezaları için artırımlı indirim hükmü ayrıca dikkate alınmalıdır. Gelir İdaresi Başkanlığı
15.4. Uzlaşma
Uzlaşma, kanunun belirlediği şartlar altında belirli vergi cezalarıyla ilgili uyuşmazlıkların idari aşamada çözümlenmesine yönelik bir mekanizmadır.
2026 yılında uzlaşma uygulamasında 7524 sayılı Kanun ile yapılan değişiklikler ve ilgili tebliğler birlikte değerlendirilmelidir.
Özellikle vergi aslı ile cezanın uzlaşma bakımından farklı hukuki konumlarda bulunduğu unutulmamalıdır.
GİB’in 2026 yılında yayımladığı tarhiyat öncesi ve tarhiyat sonrası uzlaşma broşürleri, uygulama açısından güncel başvuru kaynaklarıdır. Gelir İdaresi Başkanlığı
15.5. Hangi yöntem seçilmeli?
| Durum | İncelenecek mekanizma |
|---|---|
| Mükellefin kendi tespit ettiği beyan hatası | Düzeltme ve koşulları varsa pişmanlık |
| İdarenin ön tespit yazısı | İzaha davet hükümleri |
| Ceza ihbarnamesi tebliği | İndirim, uzlaşma veya dava seçenekleri |
| Hukuki ihtilaf | İdari başvuru ve yargı yolları |
| Maddi vergi hatası | VUK kapsamında düzeltme ve şikâyet yolları |
Bu tablo bir karar rehberidir; yöntemlerin birlikte veya alternatif biçimde uygulanabilirliği kanuni koşullara bağlıdır.
16. CFO perspektifinden vergi risk yönetimi
Vergi uyumunun yalnızca muhasebe departmanının sorumluluğu olarak görülmesi, kurumsal yönetim açısından önemli bir eksikliktir.
CFO, vergi risklerini şirketin genel risk yönetimi sistemi içerisinde değerlendirmelidir.
16.1. Vergi risk iştahı
Şirket yönetimi, vergisel belirsizliklerin hangi koşullarda kabul edilebilir olduğunu ve hangi işlemler için üst yönetim onayı gerektiğini belirlemelidir.
Burada risk iştahı, kanuna aykırı davranışın kabul edilebilirliği anlamına gelmez.
Amaç, mevzuatın yorum gerektirdiği alanlarda riskin tespit edilmesi, belgelenmesi ve gerektiğinde uzman görüşü alınmasıdır.
16.2. Vergi risk envanteri
Şirketin tüm önemli vergisel süreçleri için risk envanteri oluşturulmalıdır.
Örneğin:
KDV uygulamaları, kurumlar vergisi, stopaj, transfer fiyatlandırması, e-belge, damga vergisi, gider yazılabilirlik, amortisman, ithalat ve ihracat işlemleri.
Her risk için sorumlu kişi, kontrol mekanizması ve raporlama sıklığı belirlenmelidir.
16.3. Vergi risk puanlama modeli
Aşağıdaki model, şirket içi değerlendirme için örnek bir metodolojidir.
Risk puanı = Olasılık × Etki
Olasılık ve etki 1 ile 5 arasında puanlanabilir.
Örnek vergi risk skoru
Varsayımsal puanlama; gerçek şirket verisi veya resmî denetim istatistiği değildir.
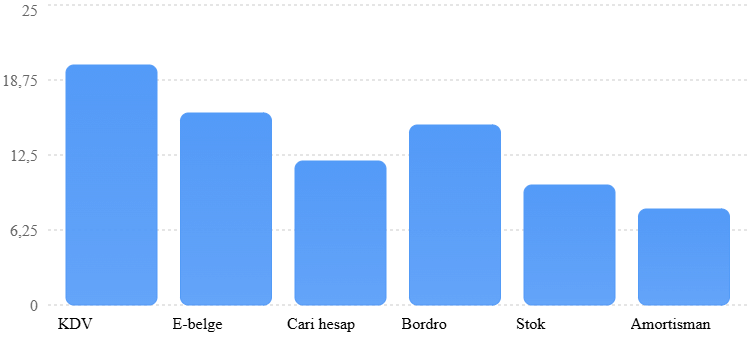
Bu örnekte en yüksek puan KDV uygulamalarına verilmiştir.
Ancak gerçek işletmelerde risk dağılımı faaliyet konusu, işlem hacmi, personel yetkinliği ve mevcut kontrollerin etkinliğine göre değişir.
16.4. Risk skoruna göre aksiyon
| Skor | Önerilen yaklaşım |
|---|---|
| 1–5 | Rutin izleme |
| 6–10 | Periyodik kontrol |
| 11–15 | İlave kontrol ve yönetici incelemesi |
| 16–20 | Öncelikli iyileştirme planı |
| 21–25 | Acil değerlendirme ve üst yönetim raporlaması |
Bu aralıklar örnek bir iç yönetim modelidir; mevzuatta öngörülmüş resmî risk sınıfları değildir.
17. ERP sistemleri ve vergi cezalarının önlenmesi
ERP sistemleri, şirketlerde vergi uyumunun güçlendirilmesinde önemli rol oynayabilir.
Ancak ERP programı kullanmak, tek başına vergi cezalarının önleneceği anlamına gelmez.
Sistemden beklenen faydanın elde edilebilmesi için muhasebe parametrelerinin, yetkilendirme yapısının ve kontrol mekanizmalarının doğru kurulması gerekir.
17.1. ERP ve vergi uyumunun bütünleştirilmesi
İyi yapılandırılmış bir ERP sisteminde satış, satın alma, stok, finans ve muhasebe işlemleri arasında kontrollü veri akışı bulunmalıdır.
Örneğin satış faturası düzenlendiğinde, ilgili işlemin muhasebe kaydına doğru hesap ve vergi koduyla aktarılması gerekir.
Benzer şekilde satın alma faturası kaydedildiğinde, işlemin niteliğine göre gider, stok, sabit kıymet veya başka bir hesapla ilişkilendirilmesi önemlidir.
17.2. Otomatik kontrol kuralları
ERP sisteminde oluşturulabilecek kontrol örnekleri:
- Vergi kimlik numarası doğrulaması,
- Mükerrer fatura uyarısı,
- Olağan dışı KDV oranı uyarısı,
- Yetkisiz hesap değişikliği kontrolü,
- Eksik belge bildirimi,
- Satın alma siparişi ve fatura karşılaştırması,
- Banka ve muhasebe mutabakatı,
- Dönem kapanışında açık işlem kontrolü.
Bu kontrollerin etkinliği, kullanılan yazılımın teknik olanaklarına ve şirketin süreç tasarımına bağlıdır.
17.3. Yapay zekâ destekli vergi kontrolleri
Yapay zekâ ve veri analitiği, yüksek işlem hacmine sahip şirketlerde olağan dışı kayıtların belirlenmesine yardımcı olabilir.
Örneğin geçmiş dönemlere göre önemli ölçüde farklılaşan KDV oranları, olağan dışı belge tutarları veya mükerrer ödeme örüntüleri analiz edilebilir.
Ancak algoritmik uyarılar kesin hukuki tespit olarak kabul edilmemelidir.
Yapay zekâ sistemleri yanlış pozitif sonuçlar üretebilir. Bu nedenle riskli görülen işlemler uzman incelemesinden geçirilmelidir.
18. Şirketlerde vergi uyum organizasyonu nasıl kurulmalı?
Vergi uyumunun sürdürülebilir olması için görev ve sorumlulukların açık biçimde tanımlanması gerekir.
18.1. Yönetim kurulunun rolü
Yönetim kurulu, şirketin vergi uyum politikalarının genel çerçevesini belirlemeli ve önemli vergisel riskler hakkında düzenli bilgi almalıdır.
18.2. CFO’nun rolü
CFO, vergi risklerinin finansal etkilerini değerlendirmeli, kaynak tahsisini yapmalı ve kontrol mekanizmalarının etkinliğini izlemelidir.
18.3. Muhasebe departmanının rolü
Muhasebe departmanı, işlemlerin doğru kaydedilmesi, beyanname hazırlığı, mutabakat ve yasal yükümlülüklerin takibinden sorumludur.
18.4. İç denetimin rolü
İç denetim birimi, vergi uyum süreçlerinin tasarımını ve işleyişini risk bazlı yaklaşımla değerlendirebilir.
İç denetim, muhasebe departmanının günlük işlemlerini yürütmek yerine bu işlemler üzerinde kurulan kontrollerin etkinliğini incelemelidir.
18.5. SMMM ve vergi danışmanlarının rolü
SMMM ve vergi danışmanları, mevzuatın yorumlanması, vergisel işlemlerin değerlendirilmesi ve beyan süreçlerinde önemli görevler üstlenir.
Bununla birlikte şirketin kendi iç kontrol ve belge düzeni sorumluluğunu bütünüyle dış danışmana devretmesi sağlıklı bir yönetim yaklaşımı değildir.
19. Günlük, haftalık, aylık ve yıllık vergi kontrol takvimi
Vergi cezalarının önlenmesinde en etkili uygulamalardan biri, kontrol faaliyetlerinin belirli dönemlere bağlanmasıdır.
| Sıklık | Kontrol faaliyeti | Sorumlu |
|---|---|---|
| Günlük | Fatura, kasa ve kritik banka hareketleri | Muhasebe |
| Haftalık | Cari hesap ve belge mutabakatı | Muhasebe/Finans |
| Aylık | KDV, stopaj ve beyanname kontrolü | Muhasebe/SMMM |
| Üç aylık | Vergi risk değerlendirmesi | CFO/Vergi sorumlusu |
| Altı aylık | İç kontrol testleri | İç denetim |
| Yıllık | Vergi uyum değerlendirmesi | Üst yönetim |
Bu takvim, örnek bir kurumsal kontrol planıdır. Yasal beyan ve ödeme sürelerinin yerine geçmez.
20. Vergi cezalarını önlemeye yönelik 30 maddelik profesyonel kontrol listesi
Aşağıdaki kontrol listesi, şirketlerde vergi uyum sisteminin değerlendirilmesinde kullanılabilir.
Vergi Uyum Kontrol Paneli
Şirketinizin mevcut kontrol yapısını değerlendirin.
0%
0/30 kontrol
1. Belge ve kayıt düzeniTüm ticari işlemler uygun belgelerle destekleniyor.Elektronik belgelerin gönderim ve kabul durumları izleniyor.Muhasebe kayıtları dayanak belgelerle eşleşiyor.Mükerrer belge ve kayıt kontrolleri uygulanıyor.Elektronik arşiv ve yedekleme süreçleri test ediliyor.
2. KDV ve beyanname kontrolleriKDV oranları güncel mevzuata göre kontrol ediliyor.Tevkifat işlemleri ayrıca inceleniyor.İndirilecek KDV’nin kanuni şartları test ediliyor.Beyanname ile muhasebe kayıtları mutabık.Beyanname düzeltmeleri belgeleniyor.
3. Finans ve cari hesaplarKasa bakiyesi fiilî durumla karşılaştırılıyor.Banka hesapları düzenli mutabık hale getiriliyor.Alıcı ve satıcı cari hesapları doğrulanıyor.Ortak cari hesapları ayrıca inceleniyor.Tahsilat ve ödemelerde tevsik şartları kontrol ediliyor.
4. Stok, gider ve sabit kıymetlerStok sayımları yapılıyor ve farklar açıklanıyor.Giderlerin vergisel niteliği değerlendiriliyor.Kanunen kabul edilmeyen giderler ayrı izleniyor.Amortisman hesaplamaları kontrol ediliyor.Maliyet muhasebesi ile genel muhasebe mutabık.
5. Personel ve yönetimBordro ve stopaj hesaplamaları kontrol ediliyor.SGK bildirimleri ile bordro kayıtları karşılaştırılıyor.Vergi mevzuatı değişiklikleri takip ediliyor.Görevler ayrılığı ilkesi uygulanıyor.Önemli vergi riskleri CFO’ya raporlanıyor.
6. Denetim ve sürekli iyileştirmeYıllık vergi risk envanteri hazırlanıyor.İç denetim bulguları için aksiyon planı oluşturuluyor.Vergi incelemesine yönelik belge erişimi test ediliyor.Geçmiş dönem hatalarının kök nedenleri araştırılıyor.Kontrol sisteminin etkinliği düzenli ölçülüyor.
İşaretlenen maddeler beyana dayalıdır; bağımsız güvence sağlamaz.Sıfırla
21. Vergi risk yönetiminin finansal etkisi: Örnek senaryo
Bir üretim şirketinin yıllık 500 milyon TL net satış hasılatına sahip olduğunu varsayalım.
Şirketin muhasebe ve vergi uyum süreçlerinde;
eksik belge,
yanlış KDV uygulaması,
cari hesap mutabakatsızlığı,
stok değerleme hatası
ve dönem sonu kayıt eksiklikleri bulunduğu kabul edilsin.
Şirket yönetimi, bu risklerin azaltılması amacıyla iç kontrol projesi başlatmaktadır.
Proje kapsamında ERP kontrolleri güçlendirilmekte, muhasebe süreçleri standartlaştırılmakta ve aylık vergi uyum raporlaması uygulanmaktadır.
21.1. Varsayımsal maliyet-fayda analizi
| Kalem | Yıllık tutar |
|---|---|
| Kontrol sistemi yatırım ve işletme maliyeti | 600.000 TL |
| Önlenmesi beklenen hata ve düzeltme maliyeti | 350.000 TL |
| İş gücü ve süreç verimliliği tasarrufu | 250.000 TL |
| Beklenen vergi riski maliyetindeki azalma | 400.000 TL |
| Toplam tahmini yıllık fayda | 1.000.000 TL |
| Tahmini net fayda | 400.000 TL |
Vergi uyum yatırımının örnek finansal analizi
Varsayımsal senaryo, bin TL. Gerçekleşmiş tasarruf veya ceza istatistiği değildir.
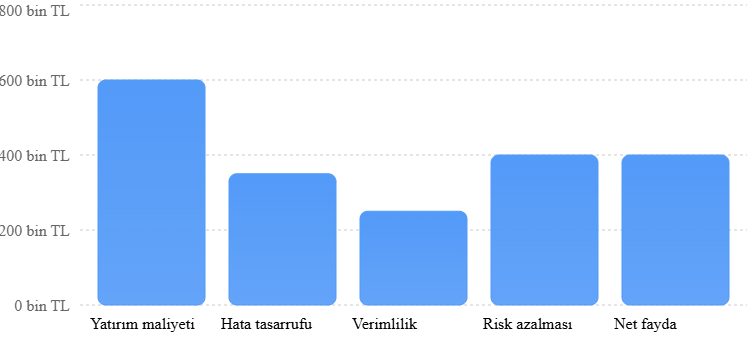
Bu örnekte kontrol sisteminin yıllık net faydası 400.000 TL olarak hesaplanmaktadır.
Ancak beklenen vergi riski maliyetindeki azalma, kesinleşmiş nakit tasarrufu değildir. Olasılık ağırlıklı bir tahmin olarak değerlendirilmelidir.
Bu ayrım özellikle CFO raporlamasında önemlidir.
22. Vergi risklerinde erken uyarı göstergeleri
Şirketler, vergi uyumunu yalnızca dönem sonunda kontrol etmek yerine sürekli izleyebilir.
Bunun için anahtar risk göstergeleri (Key Risk Indicators – KRI) oluşturulabilir.
Örneğin:
| Gösterge | Ölçüm yöntemi |
|---|---|
| Eksik belge oranı | Eksik belgeli işlem / toplam işlem |
| KDV düzeltme sıklığı | Düzeltme yapılan beyanname sayısı |
| Cari hesap farkı | Mutabık olmayan bakiye / toplam bakiye |
| Kapanış gecikmesi | Planlanan ve gerçekleşen kapanış günü farkı |
| E-belge hata oranı | Hatalı belge / toplam belge |
| Kontrol tamamlama oranı | Tamamlanan kontrol / planlanan kontrol |
Bu göstergeler tek başına vergi cezası riskinin kesin ölçümü değildir.
Ancak kontrol sistemindeki zayıflıkların erken tespit edilmesine yardımcı olabilir.
23. Sektörlere göre vergi riski yönetimi
23.1. Perakende sektörü
Perakende işletmelerinde satış belgeleri, POS kayıtları, iade işlemleri ve stok hareketleri arasında mutabakat önemlidir.
23.2. İnşaat sektörü
İnşaat şirketlerinde işin niteliği, sözleşme şartları, hakedişler, maliyetlerin dönemlere dağılımı ve KDV uygulamaları önem taşır.
23.3. Üretim sektörü
Üretim işletmelerinde maliyet muhasebesi, stok değerleme, fire ve amortisman uygulamaları kontrol edilmelidir.
23.4. E-ticaret sektörü
E-ticarette pazaryeri satışları, komisyonlar, iadeler, tahsilat aracıları ve elektronik belge süreçleri arasındaki mutabakat ön plana çıkar.
23.5. Hizmet sektörü
Hizmet işletmelerinde sözleşmeler, hizmetin ifa zamanı, giderlerin niteliği ve stopaj yükümlülükleri önem kazanabilir.
24. Sık sorulan sorular
Vergi cezası her muhasebe hatasında uygulanır mı?
Hayır. Muhasebe hatasının niteliği ve ilgili kanuni şartlar değerlendirilmelidir. Her muhasebe hatası vergi ziyaına veya usulsüzlük cezasına yol açmaz.
Vergi ziyaı cezası nedir?
Verginin zamanında veya doğru tutarda tahakkuk ettirilmemesine yol açan kanuni şartların oluşması halinde uygulanan idari vergi cezasıdır.
Vergi cezası nasıl önlenir?
Doğru belgelendirme, mevzuata uygun muhasebeleştirme, düzenli mutabakat, beyanname kontrolü, yetkilendirme ve iç denetim uygulamalarıyla risk azaltılabilir.
Vergi cezasında indirim mümkün müdür?
Evet. VUK 376 kapsamında belirli şartlarla cezada indirim uygulanabilir. Ceza türü, tutarı ve başvuru koşulları önemlidir.
Vergi cezasına itiraz edilebilir mi?
Evet. Somut işleme göre idari başvuru, düzeltme veya vergi yargısına başvuru yolları gündeme gelebilir. Kanuni süreler ayrıca kontrol edilmelidir.
E-fatura hataları ceza doğurur mu?
İlgili mevzuatta yaptırıma bağlanmış yükümlülüklerin ihlali halinde ceza uygulanabilir. Her teknik hata otomatik olarak aynı cezayı doğurmaz.
Vergi incelemesi başlamadan hata düzeltilirse ceza kesilir mi?
Hatanın niteliğine, düzeltmenin zamanına ve pişmanlık gibi kanuni mekanizmaların şartlarına göre sonuç değişebilir.
ERP kullanmak vergi cezasını önler mi?
ERP, kontrol ve kayıt süreçlerini güçlendirebilir. Ancak yanlış yapılandırılmış bir ERP sistemi de hatalı sonuçlar üretebilir. Yazılım tek başına hukuki uyum garantisi değildir.
Vergi cezası finansal tablolara nasıl yansır?
Cezanın niteliği, kesinleşme durumu ve uygulanacak finansal raporlama çerçevesi dikkate alınmalıdır. Vergisel gider kabulü de ayrı değerlendirilmelidir.
Vergi uyumundan kim sorumludur?
Yasal sorumluluklar ilgili mevzuata göre belirlenir. Kurumsal yönetim açısından ise yönetim, CFO, muhasebe ve ilgili kontrol fonksiyonlarının koordinasyonu gerekir.
25. Sonuç: Vergi cezalarını önlemenin yolu kurumsal vergi disiplinidir
Vergi cezalarının önlenmesi, yalnızca mevzuatın bilinmesine veya muhasebe kayıtlarının doğru tutulmasına indirgenemez.
Etkin bir vergi uyum sistemi; şirketin ticari işlemlerinin gerçekleştiği andan başlayarak belgelendirme, muhasebeleştirme, vergisel değerlendirme, beyan, ödeme ve arşivleme aşamalarının tamamını kapsamalıdır.
Bu sistemin sürdürülebilirliği için üç unsur özellikle önemlidir:
Birincisi, süreçlerin standartlaştırılmasıdır. Vergisel sonuç doğuran işlemler kişisel alışkanlıklara bağlı olarak değil, tanımlanmış prosedürler çerçevesinde yürütülmelidir.
İkincisi, kontrol faaliyetlerinin sürekli hale getirilmesidir. Yalnızca yıl sonunda gerçekleştirilen kontroller, dönem içerisinde ortaya çıkan risklerin zamanında tespit edilmesini sağlayamayabilir.
Üçüncüsü, vergi risklerinin üst yönetim tarafından sahiplenilmesidir. Vergi uyumu, muhasebe departmanının teknik bir görevi olmanın ötesinde şirketin kurumsal yönetim ve finansal sürdürülebilirlik politikasının parçasıdır.
CFO’lar, mali işler yöneticileri ve bağımsız denetçiler açısından temel hedef, geçmiş dönem hatalarını tespit etmekle sınırlı kalmamalıdır. Bu hataları doğuran süreç eksiklikleri ortadan kaldırılmalıdır.
Sonuç olarak güçlü vergi uyumunun temel ilkesi şudur:
Vergi cezalarını önlemenin en etkili yöntemi, hatayı beyannameden sonra düzeltmeye çalışmak değil, işlemin gerçekleştiği anda doğru kontrolü uygulamaktır.
Bu içerik yalnızca genel bilgilendirme amacı taşımaktadır. Somut olayın özelliklerine göre farklı sonuçlar doğabilir. İşlem yapmadan önce güncel mevzuatın kontrol edilmesi ve yetkili mali müşavir veya ilgili uzmandan görüş alınması tavsiye edilir.
Detaylı Sorumluluk Reddi Metni →